73,977개의 AI 답변이 밝히는 사실: Google AI 쇼핑 카테고리 분석 (1부)
73,977개의 AI 답변을 분석해 Google AI 쇼핑에서 브랜드, 제품, 사용자 의도, 리테일 채널이 가시성을 두고 어떻게 경쟁하는지 살펴봅니다.
영원히 무료
로그인 없이 12,000 이상의 틈새 시장을 탐색해 보세요.
업데이트한 사람
AI를 활용한 연구 지원
10 분 읽음
Oct 12, 2026에 업데이트됨
1. AI 쇼핑은 제품 발견 방식을 새롭게 바꾸고 있습니다
전통적인 검색은 보통 키워드로 시작하기 때문에, 사용자는 여러 페이지를 살펴보며 선택지를 직접 걸러내야 합니다. AI 쇼핑은 자연어 질문에서 시작합니다. 먼저 사용자의 실제 조건을 해석하고, 쿼리 팬아웃(query fan-out)으로 요청을 확장하고 세분화한 다음, 여러 하위 주제와 데이터 소스를 검색하고, 최종 후보 목록과 추천 근거, 구매 가능한 제품을 생성합니다. Google의 AI Mode 공식 설명에서도 쿼리 팬아웃과 Gemini 기능을 Shopping Graph와 결합해 구매 결정을 지원하는 방식을 언급합니다.
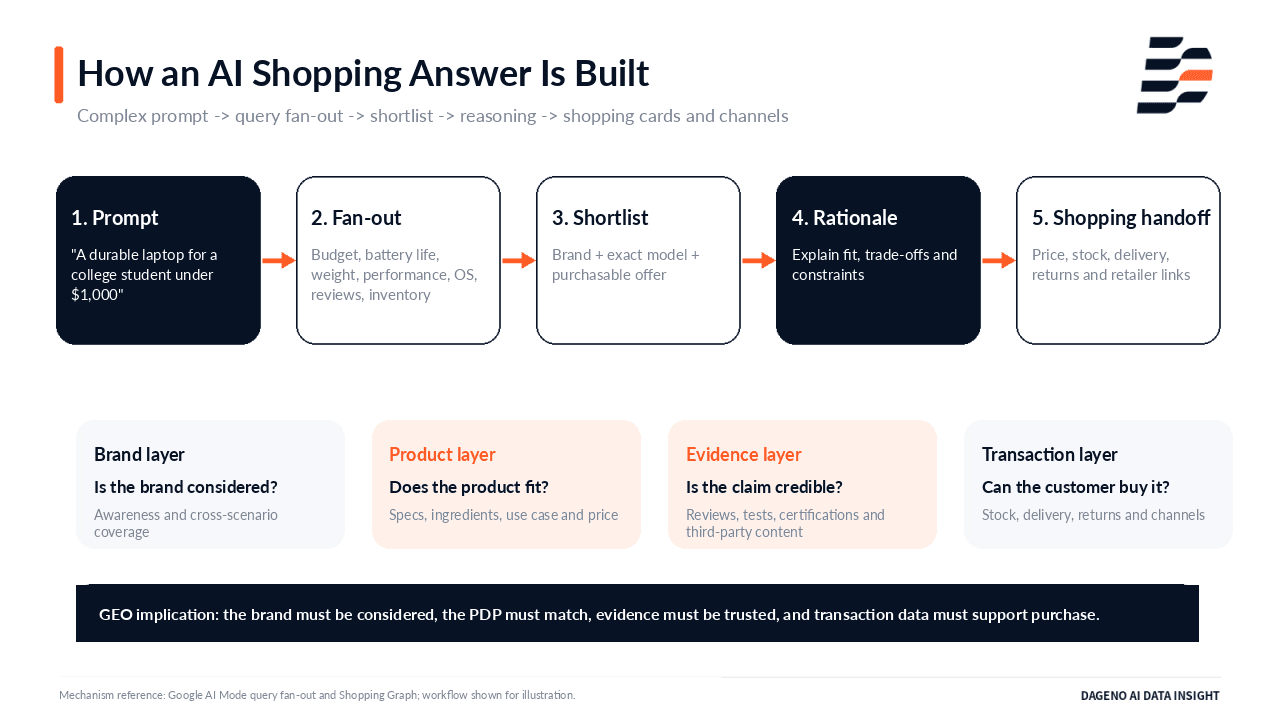
그림 1 | 일반적인 AI 쇼핑 답변 흐름.
2. 카테고리 현황: 경쟁이 가장 치열한 10개 브랜드 영역
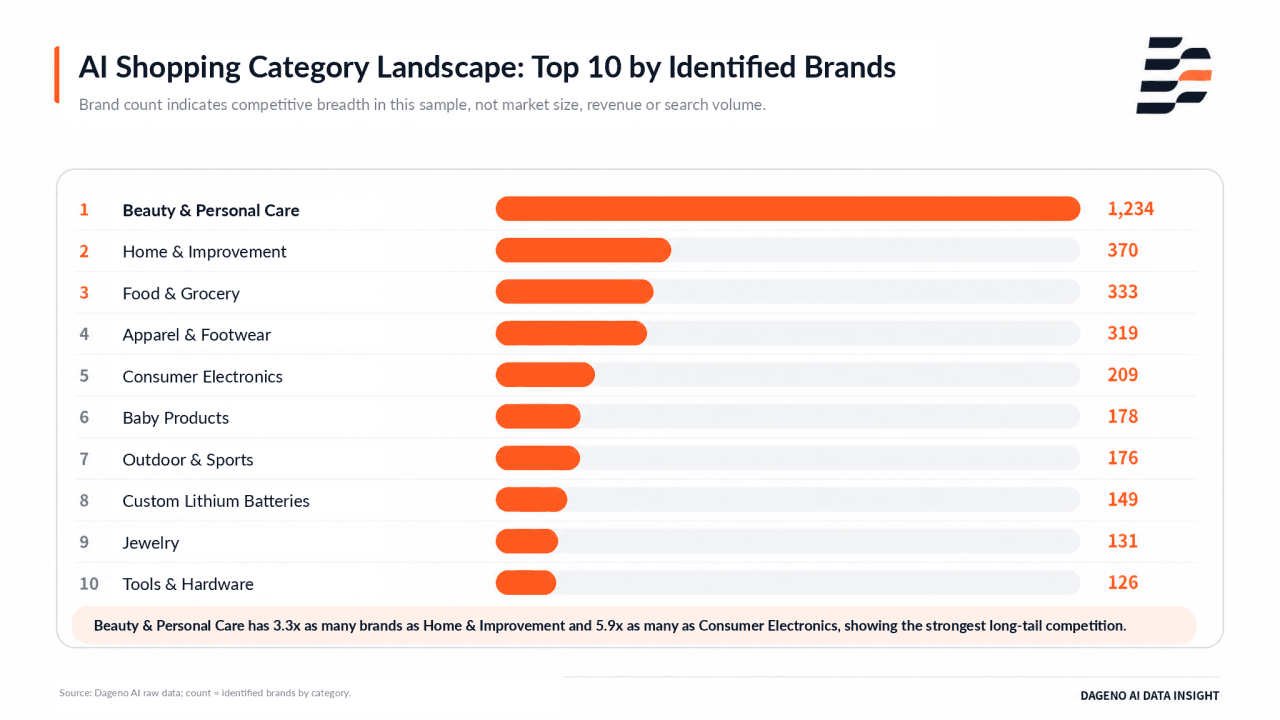
그림 2 | 식별된 브랜드 수 기준 상위 10개 카테고리.
Dageno AI는 2026년 상반기까지 수집한 AI 답변 73,977개를 분석했으며, 이하에서는 이를 소스 데이터셋이라고 합니다. 분석 결과 32개 카테고리에서 4,555개 브랜드를 식별했습니다. 식별된 브랜드 수 기준 상위 10개 카테고리 중 Beauty & Personal Care가 1,234개 브랜드로 1위를 차지했으며, Home & Improvement(370개), Food & Grocery(333개), Apparel & Footwear(319개)를 크게 앞섰습니다. 이는 표본에서 Beauty & Personal Care의 브랜드 커버리지가 가장 넓었으며, 롱테일 브랜드의 참여도도 높았음을 나타냅니다. Consumer Electronics, Baby Products, Outdoor & Sports, Custom Lithium Batteries, Jewelry, Tools & Hardware에서는 상대적으로 더 적은 브랜드가 식별되었습니다.
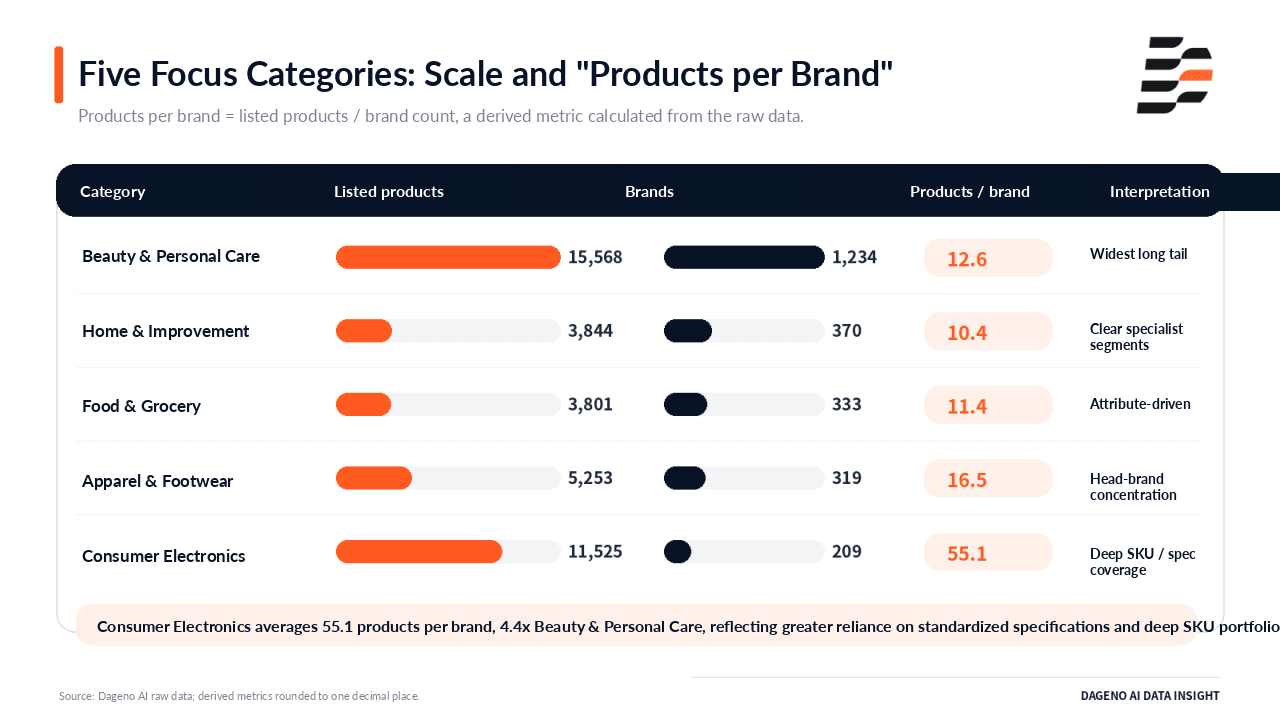
그림 3 | 주요 5개 카테고리의 등록 제품 수, 브랜드 수, 브랜드당 제품 수.
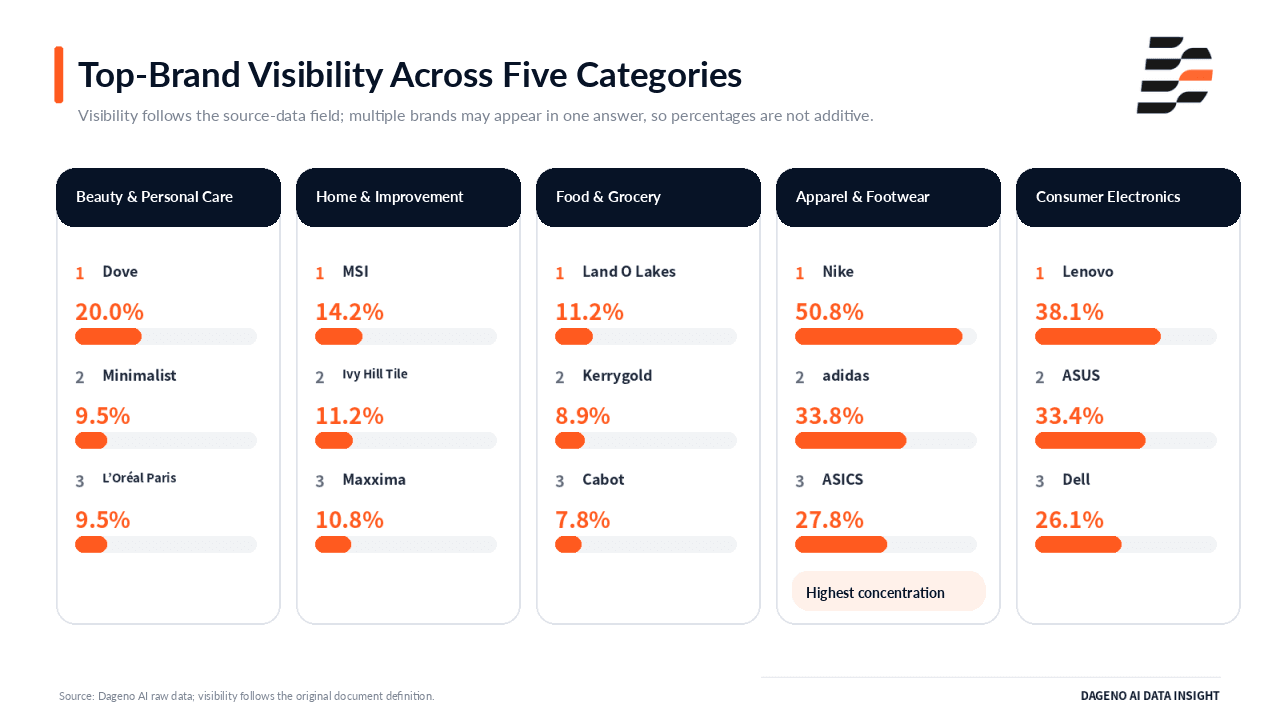
그림 4 | 5개 카테고리의 상위 브랜드 가시성.
3. 사용자는 무엇을 질문하고 AI는 어떻게 답하는가
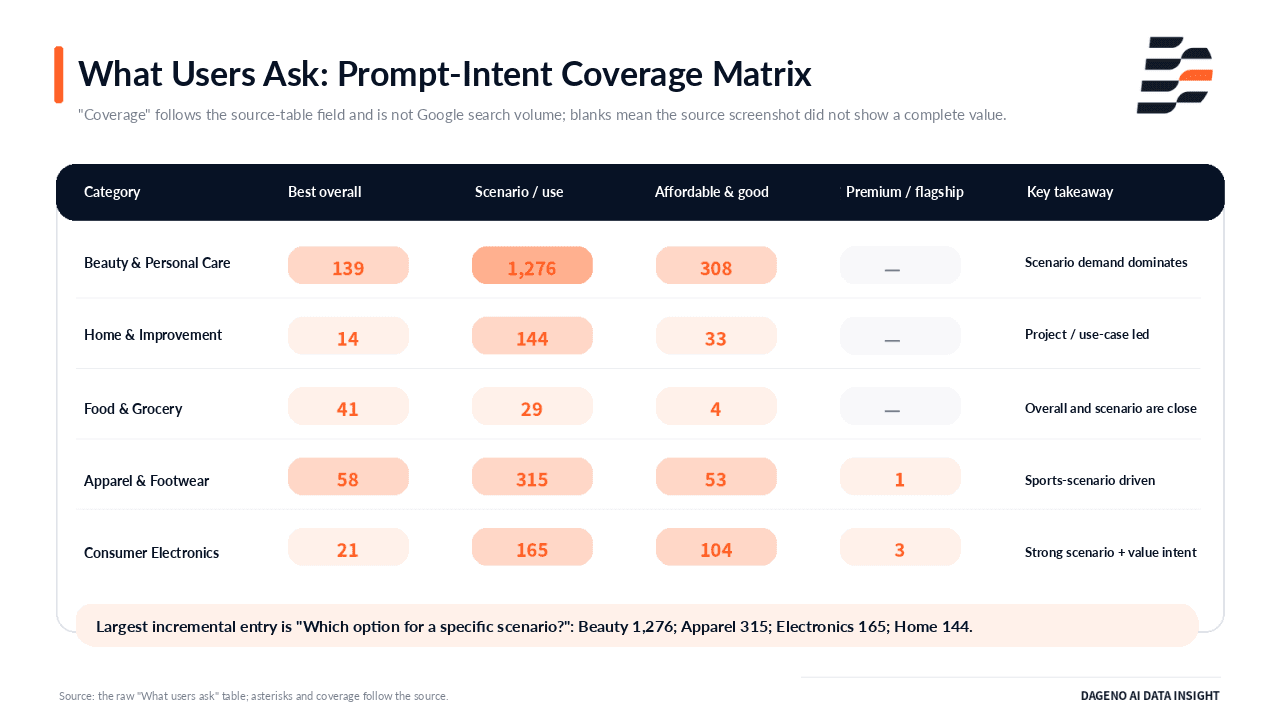
그림 5 | 5개 카테고리의 프롬프트 의도 커버리지 매트릭스.
시나리오 기반 질문은 가장 명확한 추가 진입점입니다. “특정 시나리오나 사용 목적에 어떤 옵션을 선택해야 할까?”에 대한 커버리지는 Beauty & Personal Care에서 1,276건, Apparel & Footwear에서 315건, Consumer Electronics에서 165건, Home & Improvement에서 144건에 달했습니다. 현재 표본에서 예외는 Food & Grocery입니다. 전반적인 선택 기준 커버리지가 41건으로 시나리오 기반 커버리지인 29건보다 높았습니다. 따라서 다른 카테고리의 패턴을 기계적으로 적용해서는 안 됩니다.
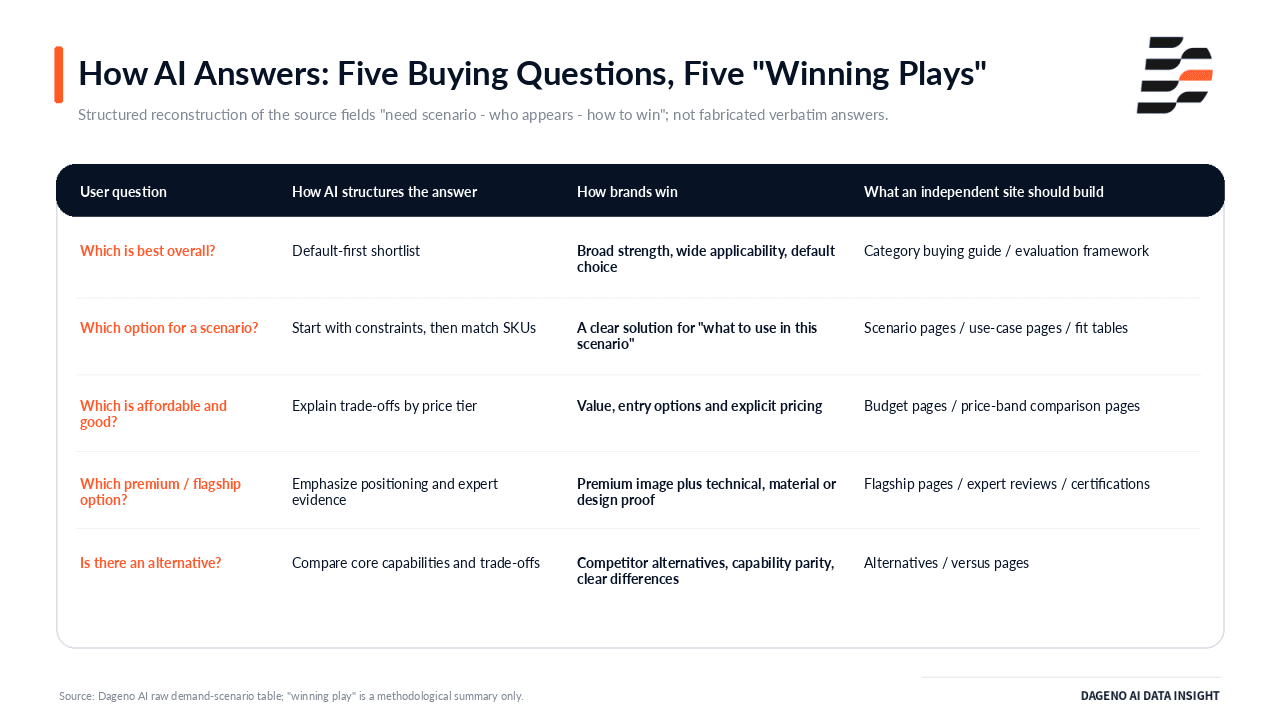
그림 6 | 5가지 구매 질문과 AI의 답변 구성 방식.
| 카테고리 | 전반적인 선택: 빈도 높은 브랜드(커버리지) | 시나리오/사용 목적: 빈도 높은 브랜드(커버리지) | 합리적인 가격: 빈도 높은 브랜드(커버리지) | 프리미엄 / 플래그십 |
|---|---|---|---|---|
| Beauty & Personal Care | OUAI, CeraVe, L’Oréal Paris(139) | Dove, L’Oréal Paris, Pilgrim(1,276) | Plum, Minimalist, Dove(308) | / |
| Home & Improvement | Maxxima, Philips Hue, Feit Electric(14) | MSI, Maxxima, Lithonia Lighting(144) | IKEA, Merola Tile, Havana(33) | / |
| Food & Grocery | Kerrygold, Land O Lakes, Tillamook(41) | VitaCup, Laird Superfood, Heinz(29) | Wellesley Farms, Uni-Eagle, Stumptown Coffee Roasters(4) | / |
| Apparel & Footwear | Nike, ASICS, adidas(58) | Nike, adidas, ASICS(315) | Nike, adidas, ASICS(53) | Veja, Tory Burch, Burberry(1) |
| Consumer Electronics | Sony, ASUS, Fujifilm(21) | Lenovo, ASUS, Dell(165) | Lenovo, Acer, ASUS(104) | Samsung, Motorola, Google(3) |
4. 주요 5개 카테고리 심층 분석: 규모, 브랜드, SKU, 셀링 포인트, 프롬프트, 채널
4.1 Beauty & Personal Care: 성분 x 타깃 고객 x 효능을 중심으로 경쟁이 가장 세분화된 카테고리
Beauty & Personal Care에는 가장 많은 브랜드가 있지만, 시나리오 기반 프롬프트 커버리지가 전반적인 추천보다 훨씬 높습니다. 기회는 광범위한 카테고리 키워드에서 경쟁하는 것이 아니라, “누구 + 어떤 문제 + 어떤 성분 또는 효능”의 조합을 선점하는 데 있습니다.
| 규모 | 상위 브랜드 가시성 | 주요 제품 |
|---|---|---|
| 등록 제품 15,568개; 브랜드 1,234개; 브랜드당 제품 12.6개 | Dove 20%; Minimalist 9.5%; L’Oréal Paris 9.5%; Pilgrim 8.9%; OUAI 7.4%; CeraVe 7.2% | Salt & Stone Deodorant(76회 언급, 4.0%); The Ordinary Natural Moisturizing Factors + HA(48회 언급, 2.5%); Amika Frizz-Me-Not Treatment(47회 언급, 2.5%); Degree Men’s Antiperspirant(45회 언급, 2.4%) |
하위 카테고리 포지셔닝
| 제품 하위 카테고리 | AI가 추천하는 주요 브랜드 | 쿼리 / 커버리지 | 경쟁 브랜드 또는 특징 |
|---|---|---|---|
| 헤어 케어 / 샴푸 | Dove, L’Oréal Paris, Bare Anatomy | 352 | 브랜드 390개 |
| 스킨케어 | Minimalist, Pilgrim, Plum | 321 | 브랜드 389개 |
| 페이셜 클렌징 | Dot & Key, Minimalist, Cetaphil | 57 | 브랜드 92개 |
| 자외선 차단 | Biotique, Hyphen, Deconstruct | 64 | 브랜드 94개 |
브랜드 x 셀링 포인트: AI가 주목하는 강점
| 속성 / 셀링 포인트 | 1위 브랜드 | 기타 빈도 높은 브랜드 | 해석 |
|---|---|---|---|
| 보습 | CeraVe(60) | Dot & Key(51), L’Oréal Paris(39), Amika(37), Moroccanoil(29) | 분명한 효능 속성이 특정 니즈에서 브랜드가 선두를 차지하는 데 도움이 될 수 있습니다. |
| 남성용 | Dove(33) | L’Oréal Paris(11), Kérastase(8) | 타깃 고객을 나타내는 라벨은 차별화된 후보군을 형성합니다. |
| 샴푸 | L’Oréal Paris(46) | Dove(21), Redken(20), Pilgrim(18), CeraVe(16) | 전반적인 브랜드 순위와 하위 카테고리 속성별 순위는 다릅니다. |
사용자는 무엇을 질문하고 AI는 답변을 어떻게 구성하는가
| 프롬프트 의도 | 빈도 높은 브랜드 | AI에서 경쟁력을 높이는 방법 | 커버리지 |
|---|---|---|---|
| 전반적으로 가장 좋은 제품은? | OUAI, CeraVe, L’Oréal Paris | 전반적인 역량을 강화하고 AI의 기본 선택지가 되기 위해 경쟁합니다. | 139 |
| 특정 시나리오 / 사용 목적 | Dove, L’Oréal Paris, Pilgrim | 구체적인 사용자 시나리오를 다루고 “정해진 니즈를 위한 솔루션” 중심으로 콘텐츠를 구성합니다. | 1,276 |
| 합리적인 가격에 좋은 제품 | Plum, Minimalist, Dove | 합리적인 가격, 가성비, 입문용 옵션을 강조합니다. | 308 |
| 프리미엄 / 플래그십 | Oribe and Moroccanoil | 프리미엄 포지셔닝과 전문적인 근거를 구축합니다. | / |
쇼핑 카드 채널
Walmart 2,544; eBay 2,341; Target 1,877; Ulta Beauty 1,756; Amazon 1,611; Macy’s 1,087; Sephora 1,033; Walgreens 474; GoSupps Beauty 445; Nordstrom 399. 종합 마켓플레이스와 뷰티 전문 리테일러가 함께 나타납니다.
자사 사이트 / GEO 실행 방안
- 모든 SKU의 성분, 효능, 피부 또는 모발 타입, 향, 제외 성분, 규격, 사용법, 제한 사항을 포함하는 속성 표를 만듭니다. PDP, JSON-LD, 피드의 정보가 일치하도록 관리합니다.
- “최고의 스킨케어 브랜드” 같은 광범위한 페이지만 작성하기보다 민감성 피부, 건성 피부, 지성 피부, 염색모, 무황산염, 무향, 가격대별 시나리오 페이지를 우선적으로 만듭니다.
- 리뷰와 테스트는 구체적인 효능 및 타깃 고객과 관련이 있어야 합니다. 실제 데이터 없이 조작된 AggregateRating 마크업이나 효능 주장을 추가하지 마세요.
4.2 Home & Improvement: 전문 리테일러가 앞서며, 설치 정보와 규격이 추천 근거가 됩니다
Home & Improvement에서 AI의 의사결정은 엔지니어링 사양을 바탕으로 선택하는 과정과 유사합니다. 사용자는 단순히 “무엇이 가장 좋은가?”라고 묻지 않습니다. 특정 공간, 프로젝트, 크기, 설치 조건에 맞는 제품을 무엇으로 선택할지 묻습니다.
| 규모 | 상위 브랜드 가시성 | 주요 제품 |
|---|---|---|
| 등록 제품 3,844개; 브랜드 370개; 브랜드당 제품 10.4개 | MSI 14.2%; Ivy Hill Tile 11.2%; Maxxima 10.8%; Merola Tile 9.5%; IKEA 9.1%; Daltile 8.6% | Commercial Electric 5/6 in Integrated LED Recessed Retrofit Light Trim(19회 언급, 8.2%); Personal Creations Personalized Diploma Tassel Frame(14회 언급, 6.0%) |
하위 카테고리 포지셔닝
| 제품 하위 카테고리 | AI가 추천하는 주요 브랜드 | 쿼리 / 커버리지 | 경쟁 브랜드 또는 특징 |
|---|---|---|---|
| 타일 | MSI, Ivy Hill Tile, Merola Tile | 24 | 브랜드 58개 |
| 아웃도어 가구 | Gardeon, Livsip, IKEA | 12 | 브랜드 21개 |
| 침실 가구 | Havana, Silverwood, Wentworth | 12 | 브랜드 11개 |
| 상업용 조명 | RAB, Maxxima, Sunco | 4 | 브랜드 24개 |
브랜드 x 셀링 포인트: AI가 주목하는 강점
| 속성 / 셀링 포인트 | 1위 브랜드 | 기타 빈도 높은 브랜드 | 해석 |
|---|---|---|---|
| LED | Lithonia Lighting(18) | Maxxima(16), IKEA(4), Feit Electric(4), Sunco(4) | 기술적 속성은 제품 유형과 밀접하게 연결됩니다. |
| 폴리시드 마감 | MSI(11) | Ivy Hill Tile(11), Apollo Tile(4), Bedrosians(4), Daltile(2) | 표면 마감은 타일의 핵심 비교 기준이 됩니다. |
| 매트 마감 | Bedrosians(11) | Stainmaster(11), MSI(10), Apollo Tile(5) | 속성에 따라 같은 카테고리 안에서도 브랜드 순위가 달라질 수 있습니다. |
사용자는 무엇을 질문하고 AI는 답변을 어떻게 구성하는가
| 프롬프트 의도 | 빈도 높은 브랜드 | AI에서 경쟁력을 높이는 방법 | 커버리지 |
|---|---|---|---|
| 전반적으로 가장 좋은 제품은? | Maxxima, Philips Hue, Feit Electric | 전반적인 역량을 강화하고 기본 선택지가 되기 위해 경쟁합니다. | 14 |
| 특정 시나리오 / 사용 목적 | MSI, Maxxima, Lithonia Lighting | 공간, 프로젝트, 설치 시나리오에 맞춘 솔루션을 구성합니다. | 144 |
| 합리적인 가격에 좋은 제품 | IKEA, Merola Tile, Havana | 가성비, 입문용 옵션, 가격 경쟁력을 강조합니다. | 33 |
| 대안 / 대체품 | / | 경쟁사 대안 및 역량 비교 콘텐츠를 구축합니다. | / |
쇼핑 카드 채널
Home Depot 660; Lowe’s 295; Wayfair 294; Amazon 277; Walmart 216; eBay 166; Target 91; Blindster 53; Best Buy 44; IKEA 44. Home Depot의 노출은 2위인 Lowe’s보다 약 2.2배 많았습니다.
자사 사이트 / GEO 실행 방안
- 제품 페이지에 정확한 치수, 소재, 표면 마감, 설치 방법, 적합한 공간, 호환 액세서리, 인증, 보증을 명시합니다. 핵심 규격을 이미지에만 숨겨 두어서는 안 됩니다.
- 욕실 리모델링, 상업용 조명, 야외 파티오와 같은 프로젝트 시나리오를 중심으로 치수 측정, 설치, 호환성 가이드를 포함한 페이지를 구축합니다.
- 전문 리테일러는 더 완전한 제품 정보를 제공하는 경우가 많습니다. AI의 불확실성을 줄이려면 자사 사이트도 이에 상응하는 신뢰도 높은 재고, 배송, 반품, 기술 문서를 제공해야 합니다.
4.3 Food & Grocery: 속성은 소비 시나리오와 연결되며, 배송 가능 여부도 추천 로직에 포함됩니다
Food & Grocery에서 브랜드의 우위는 구체적인 속성과 구매 상황에 크게 좌우됩니다. 소스 표본에서는 전반적인 추천이 시나리오 기반 프롬프트에 완전히 밀리지는 않았습니다. 따라서 브랜드는 콘텐츠 투자 방향을 정하기 전에 먼저 해당 카테고리의 프롬프트 구조를 살펴봐야 합니다.
| 규모 | 상위 브랜드 가시성 | 주요 제품 |
|---|---|---|
| 등록 제품 3,801개; 브랜드 333개; 브랜드당 제품 11.4개 | Land O Lakes 11.2%; Kerrygold 8.9%; Cabot 7.8%; Tillamook 6.1%; Knorr 6.1% | Duke’s Real Mayonnaise(27회 언급, 15.1%); Hellmann’s Real Mayonnaise(24회 언급, 13.4%); Primal Kitchen Mayo Avocado Oil(17회 언급, 9.5%); Belmont Virginia Peanuts Sampler(14회 언급, 7.8%) |
하위 카테고리 포지셔닝
| 제품 하위 카테고리 | AI가 추천하는 주요 브랜드 | 쿼리 / 커버리지 | 경쟁 브랜드 또는 특징 |
|---|---|---|---|
| 유제품 | Kerrygold, Cabot, Land O Lakes | 13 | 브랜드 31개 |
| 커피 원두 | Pachamama, Primos Coffee Co, Equal Exchange | 13 | 브랜드 18개 |
| 캔디 | Dylan’s Candy Bar, Sugarfina, Smarties | 7 | 브랜드 35개 |
| 시즈닝 | Knorr 외 | 8 | 브랜드 32개 |
브랜드 x 셀링 포인트: AI가 주목하는 강점
| 속성 / 셀링 포인트 | 1위 브랜드 | 기타 빈도 높은 브랜드 | 해석 |
|---|---|---|---|
| 무염 | Land O Lakes(11) | Tillamook(10), Kerrygold(8), Vital Farms(7), Plugra(5), Cabot(2) | 명확한 식단 및 요리 관련 속성에 따라 후보 순위가 달라질 수 있습니다. |
| 가염 | Land O Lakes(12) | Kerrygold(7), Vital Farms(2) | 하나의 브랜드가 서로 인접한 여러 속성에서 입지를 차지할 수 있습니다. |
| 내추럴 | Kerrygold(14) | Tillamook(3) | 속성 주장은 성분 및 사실에 근거해야 합니다. |
| 저나트륨 | Knorr(15) | 소스 표에는 다른 빈도 높은 브랜드가 기재되어 있지 않습니다. | 기능성 식단 조건은 별도의 추천 포지션을 형성합니다. |
사용자는 무엇을 질문하고 AI는 답변을 어떻게 구성하는가
| 프롬프트 의도 | 빈도 높은 브랜드 | AI에서 경쟁력을 높이는 방법 | 커버리지 |
|---|---|---|---|
| 전반적으로 가장 좋은 제품은? | Kerrygold, Land O Lakes, Tillamook | 전반적인 역량과 기본 선택지로서의 포지셔닝을 강화합니다. | 41 |
| 특정 시나리오 / 사용 목적 | VitaCup, Laird Superfood, Heinz | “이 시나리오에서는 무엇을 사용해야 하는가”를 중심으로 쇼핑 가이드 콘텐츠를 구축합니다. | 29 |
| 합리적인 가격에 좋은 제품 | Wellesley Farms, Uni-Eagle, Stumptown Coffee Roasters | 가격을 명확히 제시한 가성비 및 입문용 제품을 제공합니다. | 4 |
| 프리미엄 / 플래그십 | 소스 스크린샷에서 일부 브랜드를 확인할 수 있습니다. | 품질, 원산지, 전문적인 근거를 강조합니다. | / |
쇼핑 카드 채널
Walmart 641; Instacart 281; Target 262; eBay 254; Hy 178; Amazon 112; Desertcart.ae 77; GoSupps 75; WebstaurantStore 74; Hannaford 63. Walmart는 대량 구매를 지원하며, Instacart는 즉시 배송을 반영합니다.
자사 사이트 / GEO 실행 방안
- 성분, 영양 정보, 알레르기 유발 성분, 식단 라벨, 염분·당분·지방 함량, 순중량, 팩 구성, 보관 방법, 원산지를 구조화합니다.
- 베이킹용 무염 버터, 저나트륨 시즈닝, 사무실용 커피 원두, 가족용 묶음 상품, 1인용 팩 등 실제 사용 사례를 중심으로 콘텐츠를 구축합니다.
- 가격, 재고, 배송 가능 지역, 콜드체인 요건, 반품 제한을 최신 상태로 유지해야 합니다. 잘못된 식품 정보는 신뢰도를 직접적으로 훼손합니다.
4.4 Apparel & Footwear: 선도적인 스포츠 브랜드에 가시성이 집중되지만, 구체적인 SKU는 여전히 시나리오와 착용감에 따라 달라집니다
Apparel & Footwear는 5개 카테고리 중 상위 브랜드 집중도가 가장 높습니다. 그러나 “특정 시나리오나 사용 목적”의 커버리지는 전반적인 추천보다 여전히 5.4배 높습니다. 브랜드의 강점이 후보군 진입을 결정하고, 시나리오 적합성이 구체적인 SKU를 결정합니다.
| 규모 | 상위 브랜드 가시성 | 주요 제품 |
|---|---|---|
| 등록 제품 5,253개; 브랜드 319개; 브랜드당 제품 16.5개 | Nike 50.8%; adidas 33.8%; ASICS 27.8%; Under Armour 15.9%; Brooks 15.5%; Puma 14.8% | Nike Men’s Giannis Immortality 4 Basketball Shoes(48회 언급, 10.6%); Under Armour Men’s Tech 2.0 Shirt(37회 언급, 8.2%); ASICS Novablast 5(35회 언급, 7.7%) |
하위 카테고리 포지셔닝
| 제품 하위 카테고리 | AI가 추천하는 주요 브랜드 | 쿼리 / 커버리지 | 경쟁 브랜드 또는 특징 |
|---|---|---|---|
| 운동화 | Nike, ASICS, adidas | 70 | 브랜드 78개 |
| 농구화 | Nike, adidas, Under Armour | 44 | 브랜드 33개 |
| 러닝화 | ASICS, Brooks, Nike | 36 | 브랜드 29개 |
| 하이킹화 | Merrell, Salomon, Columbia | 19 | 브랜드 28개 |
| 트레일 러닝화 | Salomon, Brooks, Merrell | 15 | 브랜드 19개 |
브랜드 x 셀링 포인트: AI가 주목하는 강점
| 속성 / 셀링 포인트 | 1위 브랜드 | 기타 빈도 높은 브랜드 | 해석 |
|---|---|---|---|
| 남성용 | Nike(343) | adidas(125), ASICS(89), Under Armour(43), Brooks(36) | 선도 브랜드는 특정 타깃 고객을 대상으로 한 영역에서 규모의 이점을 얻습니다. |
| 여성용 | Nike(195) | Columbia(19), ASICS(18), Merrell(18), Brooks(15), Hoka(14) | 여성용 시나리오에서는 2위권 브랜드가 더 세분화되어 있습니다. |
| 방수 | Columbia(46) | Merrell(18), KEEN(18), Salomon(12) | 기능적 속성에 따라 전반적인 1위가 아닌 브랜드가 해당 영역을 선도할 수 있습니다. |
사용자는 무엇을 질문하고 AI는 답변을 어떻게 구성하는가
| 프롬프트 의도 | 빈도 높은 브랜드 | AI에서 경쟁력을 높이는 방법 | 커버리지 |
|---|---|---|---|
| 전반적으로 가장 좋은 제품은? | Nike, ASICS, adidas | 전반적인 역량을 강화하고 기본 선택지가 되기 위해 경쟁합니다. | 58 |
| 특정 시나리오 / 사용 목적 | Nike, adidas, ASICS | 운동 종목, 날씨, 지형을 중심으로 구매 가이드를 구축합니다. | 315 |
| 합리적인 가격에 좋은 제품 | Nike, adidas, ASICS | 가성비, 입문용 옵션, 명확한 가격 정보를 제공합니다. | 53 |
| 프리미엄 / 플래그십 | Veja, Tory Burch, Burberry | 전문적인 근거를 바탕으로 프리미엄 플래그십 이미지를 구축합니다. | 1 |
쇼핑 카드 채널
DICK’S Sporting Goods 516; eBay 448; Walmart 281; Zappos 276; Poshmark 252; Macy’s 250; Nordstrom 205; Amazon 204; Editorialist 199; DSW 172. 스포츠 전문 리테일러, 백화점, 리셀 플랫폼, 종합 마켓플레이스가 모두 나타납니다.
자사 사이트 / GEO 실행 방안
- 모든 SKU 페이지에 운동 종목, 지형, 날씨, 방수 기능, 쿠셔닝 또는 지지력, 라스트 형태, 사이즈 가이드, 무게, 소재, 색상, 모델 연도를 명시합니다.
- “발볼이 넓은 사람을 위한 방수 트레일화”, “과내전에는 ASICS와 Brooks 중 어느 쪽이 적합한가”와 같은 시나리오 및 비교 페이지를 구축하고, 규격과 실제 테스트를 근거로 결론을 제시합니다.
- 다각도 이미지, 색상 옵션, 사이즈별 재고 정보를 일관되게 동기화합니다. 시각 콘텐츠는 이해를 돕지만 규격과 착용 조건을 대체할 수는 없습니다.
4.5 Consumer Electronics: 확립된 브랜드와 표준화된 규격이 추천을 좌우합니다
Consumer Electronics에는 브랜드 수가 상대적으로 적지만 브랜드당 평균 등록 제품 수는 더 많습니다. 이는 선도 브랜드가 폭넓은 모델 라인업과 다양한 규격 조합을 보유하고 있음을 보여줍니다.
| 규모 | 상위 브랜드 가시성 | 주요 제품 |
|---|---|---|
| 등록 제품 11,525개; 브랜드 209개; 브랜드당 제품 55.1개 | Lenovo 38.1%; ASUS 33.4%; Dell 26.1%; Acer 24.3%; Samsung 22.6%; Apple 22% | Lenovo IdeaPad Slim 3(43회 언급, 12.6%); Samsung Galaxy A56 5G(41회 언급, 12.0%); Lenovo FHD IdeaPad Slim 3 Chromebook(38회 언급, 11.1%); Google Pixel 9a(36회 언급, 10.6%); Samsung Galaxy Watch8(36회 언급, 10.6%) |
하위 카테고리 포지셔닝
| 제품 하위 카테고리 | AI가 추천하는 주요 브랜드 | 쿼리 / 커버리지 | 경쟁 브랜드 또는 특징 |
|---|---|---|---|
| 노트북 | Lenovo, ASUS, Acer | — | 아시아 브랜드가 추천을 선도합니다. |
| 스마트폰 | Samsung, Apple, Google | — | Samsung의 커버리지가 더 넓은 3자 경쟁입니다. |
| 태블릿 | Samsung, Apple | — | 시장 집중도가 높습니다. |
| 오디오 | Bose, Sennheiser, JBL | — | 오디오 전문 브랜드가 뚜렷한 강점을 보입니다. |
| 디스플레이 | Samsung, ASUS | — | 게이밍과 같은 하위 시나리오가 뚜렷한 영향을 미칩니다. |
브랜드 x 셀링 포인트: AI가 주목하는 강점
| 속성 / 셀링 포인트 | 1위 브랜드 | 기타 빈도 높은 브랜드 | 해석 |
|---|---|---|---|
| FHD | Lenovo(44) | Dell(20), ASUS(19), MSI(11), Samsung(3) | 디스플레이 규격은 구체적인 비교 영역을 형성합니다. |
| 블랙 | Apple(45) | Samsung(16), Sony(7), Microsoft(5), Dell(3) | 색상과 제품 옵션도 검색 결과에 영향을 줄 수 있습니다. |
| Intel Core | Acer(129) | ASUS(20), Dell(15), Lenovo(6) | 프로세서 규격에 따라 브랜드 순위가 달라질 수 있습니다. |
| Chromebook | Lenovo(151) | ASUS(12), Dell(4) | 운영체제와 제품 형태가 집중도 높은 후보군을 형성합니다. |
사용자는 무엇을 질문하고 AI는 답변을 어떻게 구성하는가
| 프롬프트 의도 | 빈도 높은 브랜드 | AI에서 경쟁력을 높이는 방법 | 커버리지 |
|---|---|---|---|
| 전반적으로 가장 좋은 제품은? | Sony, ASUS, Fujifilm | 전반적인 역량을 강화하고 기본 선택지가 되기 위해 경쟁합니다. | 21 |
| 구체적인 시나리오 / 사용 사례 | Lenovo, ASUS, Dell | 사용 사례와 사양 간 절충점을 중심으로 구매 가이드를 구성합니다. | 165 |
| 합리적인 가격과 우수한 품질 | Lenovo, Acer, ASUS | 가격을 명확히 제시해 가성비 제품과 입문형 제품을 제공합니다. | 104 |
| 프리미엄 / 플래그십 | Samsung, Motorola, Google | 플래그십 포지셔닝과 전문성을 입증하는 근거를 마련합니다. | 3 |
쇼핑 카드 채널
Best Buy 1,985; eBay 1,843; Walmart 1,480; Amazon 1,400; Target 674; Newegg 512; Techinn 341; Micro Center 339; B&H Photo 320; Staples 292. 표준화된 리테일 채널에 집중도가 높게 나타납니다.
독립 사이트 / GEO 대응 방안
- 프로세서, 메모리, 저장 공간, 디스플레이, 포트, 네트워크, 운영체제, 배터리 수명, 무게, 보증, 호환성, 구성품을 포함해 기계가 비교할 수 있는 사양표를 만듭니다.
- 대학생, 게이밍, 크리에이터, 비즈니스, 긴 배터리 수명, 1,000달러 미만 등 사용 사례와 예산을 중심으로 페이지를 구성하고 사양 간 절충점을 설명합니다.
- PDP, JSON-LD, Merchant Center, 서드파티 채널에서 모델명, MPN, GTIN, 제품 옵션, 가격을 일관되게 유지해야 합니다.
5. AI가 소비자를 보내는 곳: 쇼핑 채널의 지형
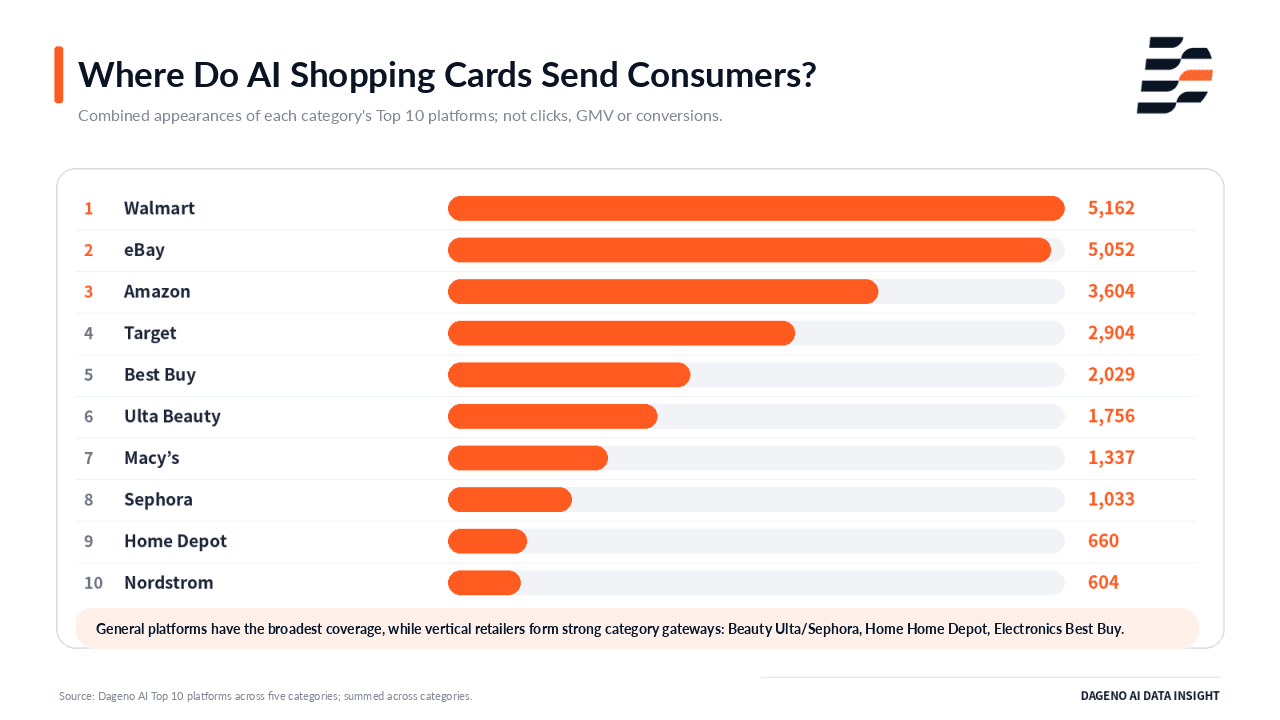
그림 8 | 5개 카테고리에서 상위 10개 플랫폼의 통합 노출 횟수.
통합 통계에서 Walmart, eBay, Amazon, Target은 가장 폭넓은 카테고리 커버리지를 보였습니다. 하지만 카테고리별 리테일러는 각기 다른 형태의 신뢰를 제공합니다. Ulta Beauty와 Sephora는 전문적인 뷰티 제품 선택을 지원하고, Home Depot는 사양과 프로젝트 기반의 주택 관련 구매를 지원합니다. Best Buy와 Newegg는 표준화된 전자제품 비교를 지원하고, DICK’S와 Zappos는 스포츠와 사이즈 관련 요구를 지원하며, Instacart는 신속한 식료품 배송을 지원합니다.
| 카테고리 | 주요 채널 구조 | 독립 사이트에 대한 시사점 |
|---|---|---|
| 뷰티 및 퍼스널 케어 | 종합 마켓플레이스와 뷰티 전문 리테일러가 공존합니다. | 독립 사이트는 리테일 플랫폼에 준하는 거래의 확실성을 제공하는 동시에 성분과 효능을 설명해야 합니다. |
| 홈 및 주택 개선 | Home Depot와 같은 전문 채널이 선도합니다. | 기술 사양, 설치, 재고, 배송은 핵심 신뢰 신호입니다. |
| 식품 및 식료품 | Walmart는 대량 구매를 지원하고, Instacart는 즉시 사용이 필요한 상황을 지원합니다. | 지역별 구매 가능 여부, 사양, 유통기한, 배송 조건을 명확히 해야 합니다. |
| 의류 및 신발 | 스포츠 전문 리테일러, 백화점, 리셀 플랫폼, 종합 마켓플레이스로 채널이 크게 분산되어 있습니다. | 사이즈, 버전, 색상, 재고 동기화에 대한 요구가 높습니다. |
| 가전제품 | Best Buy, eBay, Walmart, Amazon 등의 플랫폼에 집중되어 있습니다. | 모델, 제품 옵션, 사양, 판매 조건의 일관성이 경쟁에 참여할 수 있는지를 좌우합니다. |
6. 결론: 먼저 카테고리 경쟁을 파악한 다음, GEO를 지속 가능한 성장 시스템으로 전환하세요
Dageno AI가 73,977개의 AI 답변, 4,555개 브랜드, 32개 카테고리를 분석한 결과, AI 추천 결과에 진입하는 방식은 카테고리마다 다른 것으로 나타났습니다. 뷰티 및 퍼스널 케어는 효능, 성분, 타깃 사용자에 더 크게 좌우됩니다. 홈 및 주택 개선에서는 소재, 치수, 설치 시나리오가 더 중요합니다. 식품 및 식료품은 성분, 맛, 배송 조건에 영향을 받습니다. 의류 및 신발은 스포츠 유형, 기능, 착용 시나리오를 중심으로 형성됩니다. 가전제품은 주로 모델, 사양, 호환성, 예산 범위에 따라 결정됩니다. GEO의 첫 단계는 무작정 더 많은 콘텐츠를 만드는 것이 아닙니다. 카테고리의 경쟁 구조를 파악하고, 실제 사용자 질문에서 가치가 높은 시나리오를 찾아 제품 정보, 콘텐츠 근거, 채널 커버리지의 격차를 해소하는 것입니다.
글로벌 시장으로 확장하는 브랜드의 GEO는 “AI가 브랜드를 알게 하는 것”에서 멈출 수 없습니다. 브랜드는 해당 카테고리에서 검색 가능하고, 비교 가능하며, 검증 가능한 제품 정보를 구축해야 합니다. 뷰티 브랜드는 효능과 타깃 고객을 명확히 해야 합니다. 홈 브랜드는 사양과 설치 조건을 보완해야 합니다. 식품 브랜드는 성분 및 식단 정보를 구조화해야 합니다. 의류 브랜드는 구체적인 스포츠와 착용 시나리오를 다뤄야 합니다. 전자제품 브랜드는 모델, 사양, 호환성, 가격을 일관되게 유지해야 합니다. 실제로 효과적인 접근 방식은 다음과 같습니다.
카테고리 내 위치 파악 -> 사용자가 무엇을 묻는지 확인 -> 실제 경쟁사 파악 -> AI가 경쟁사를 추천하는 이유 분석 -> 제품 및 콘텐츠 근거 보완 -> 최적화 효과가 있는지 지속적으로 모니터링
이는 Dageno AI 데이터 플랫폼이 해결하는 핵심 문제이기도 합니다. 이 플랫폼은 AI가 브랜드를 언급하는 빈도를 집계하는 데 그치지 않습니다. 브랜드의 포지션, 순위 변화, 실제 경쟁사, 브랜드에 대한 AI 시스템별 인식, 사용자 프롬프트, 노출된 제품, 하위 카테고리, 추천 판매 포인트, 강점과 약점, 인용된 웹사이트 등의 차원에서 AI 추천이 형성되는 과정을 세분화합니다. 최적화를 적용한 후에는 지속적인 모니터링을 통해 브랜드 가시성, 제품 포함 여부, 시나리오 커버리지가 달라졌는지 확인할 수 있습니다.
따라서 Dageno AI는 문제 발견 -> 원인 파악 -> 조치 결정 -> 지속적인 모니터링 -> 결과 검증으로 이어지는 폐쇄 루프 GEO 의사결정 시스템을 제공합니다.
About the Author

업데이트한 사람
Dageno
Dageno is the research and insights team at Dageno AI, publishing industry reports and expert analysis on AI Search Visibility, Generative Engine Optimization (GEO), and AI-powered search discovery.
